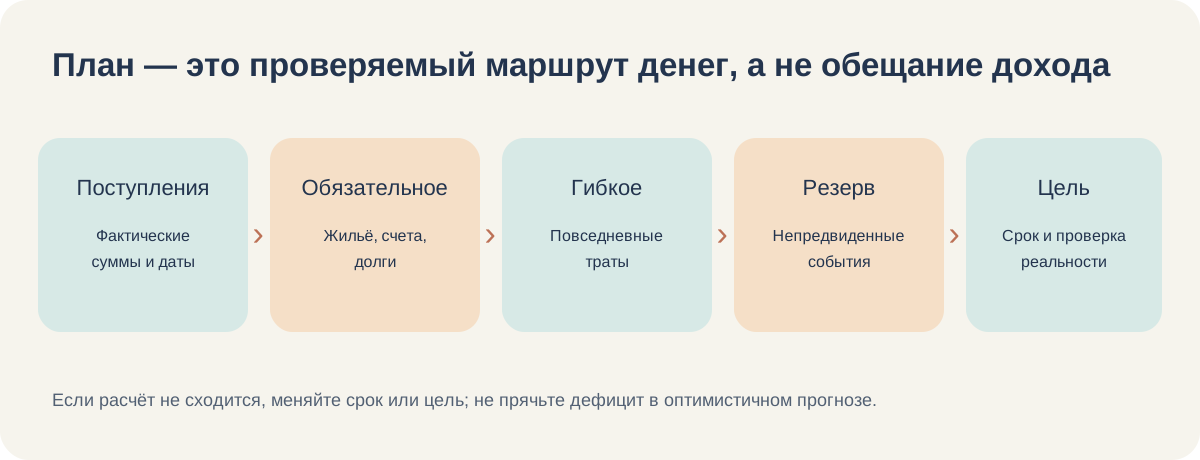
Чтобы составить личный финансовый план, запишите реальные поступления с датами, обязательные платежи, повседневные расходы и возможные нерегулярные траты. Затем решите, какую сумму и к какому сроку хотите отложить, и проверьте, выдержит ли план внезапный расход. Если расчёт не сходится, меняйте срок, размер цели или структуру трат, а не вписывайте надежду на ещё не полученный доход. Это учебный способ разобраться в бюджете, а не персональная инвестиционная рекомендация.
Отделите факт от ожидания
План начинается не с выбора финансового продукта, а с картины денежных потоков. Выпишите все регулярные поступления и даты, когда они действительно доступны. Разовые подработки, подарки и предполагаемую премию лучше отмечать отдельно, пока они не получены. Если доход меняется по месяцам, полезно составить осторожный сценарий на основе подтверждённых поступлений; точный способ зависит от вашей ситуации. Не складывайте одинаковую сумму в каждый месяц только ради красивой таблицы.
Теперь запишите обязательные платежи: жильё, услуги, связь, минимальные платежи по уже существующим обязательствам. Затем повседневные траты — продукты, транспорт, бытовые мелочи — и нерегулярные расходы, которые легко «забываются»: сезонные покупки, ремонт, поездка к родственникам. Последняя категория не возникает внезапно только потому, что её не внесли в таблицу. Важно увидеть дату платежа: месячного итога может хватать, а в середине месяца денег всё равно не окажется.
Учебный пример: план без скрытого дефицита
Представим вымышленный месяц с подтверждёнными поступлениями 60 000 ₽. Обязательные платежи составляют 28 000 ₽, обычные переменные траты — 21 000 ₽, а ожидаемая оплата ремонта техники — 5 000 ₽. На другие решения остаётся 6 000 ₽. Это арифметический пример, не норматив расходов и не совет для конкретного человека. Если записать ремонт как «непредвиденный» и забыть его, возникнет иллюзия, что можно отложить 11 000 ₽.
Предположим, человек хочет накопить 30 000 ₽ на обучение. При выбранных исходных данных он может сравнить несколько сроков, оставив место для резерва, а не обещать себе невозможный ежемесячный взнос. Затем он проверяет стресс-сценарий: что изменится, если один из платежей поступит позже или понадобится дополнительный ремонт? Ответ может быть в переносе необязательной покупки или срока цели. Он не обязан быть в кредите и тем более в высокорисковом инструменте.
Пять шагов для собственной таблицы
- Соберите данные за понятный период. Подойдут выписки и записи, доступ к которым есть только у вас. Для начала достаточно категорий и дат, не нужно передавать историю операций стороннему сервису.
- Разметьте обязательства. Отметьте, что нельзя пропустить без последствий, и сверьте сроки. Если есть долг, опишите условия из договора; статья не заменяет консультацию по реструктуризации.
- Проверьте переменные траты. Не обвиняйте себя за каждый небольшой расход. Ищите категории, которыми реально можете управлять, и не обнуляйте нужные расходы ради красивого остатка.
- Определите резерв и цель. Резерв нужен для сбоя плана; размер зависит от обстоятельств и доступности денег. У цели должны быть сумма, срок и причина. Не назначайте универсальный «правильный» процент от дохода всем подряд.
- Прогоните сценарий сбоя. Сдвиньте одно поступление или добавьте реалистичный нерегулярный платёж. Посмотрите, что изменится, и запишите действие заранее. Пересматривайте план после фактического месяца, а не защищайте старые цифры.
Чего план не решает автоматически
Таблица не создаёт дополнительный доход и не защищает от всех жизненных обстоятельств. При доходе ниже обязательных расходов задача может заключаться в поиске доступной помощи, пересмотре обязательств или консультации со специалистом, а не в «дисциплине трат». Финансовые продукты, налоги и условия договоров зависят от ситуации и меняются; здесь нет указаний покупать активы, выбирать кредит или вкладывать средства. Для таких решений нужны актуальные условия и профильная консультация.
Само планирование похоже на управление проектом в неопределённости: важны допущения, запас и момент пересмотра. Если интересует, как отличать факт от оптимистичного сценария в командной работе, полезен разбор о том, как управлять проектом в кризис. В собственном бюджете начните с одного месяца и фиксируйте не только итог, но и причину расхождения с планом.
Частые вопросы
Нужно ли записывать каждую покупку?
Достаточно детализации, которая помогает принимать решения. Если крупные категории уже показывают источник расхождения, бесконечная фиксация мелочей может утомить и не дать нового понимания.
Как быть, если доход нерегулярный?
Отделяйте подтверждённые поступления от ожидаемых и сверяйте ближайшие обязательства по датам. Для неопределённого месяца полезно рассмотреть более осторожный сценарий, но универсальной суммы резерва нет.
Что делать, если цель не помещается в бюджет?
Сначала убедитесь, что учтены обязательства и нерегулярные траты. Затем измените срок или размер цели и проверьте расчёт снова. Не маскируйте дефицит непроверенным доходом.
Практикум по финансовому планированию позволяет испытать бюджет, резерв и цель в учебной симуляции с неожиданными событиями. Первую собственную таблицу можно сделать и без курса: важнее честные исходные данные и регулярный пересмотр.